Sommaire
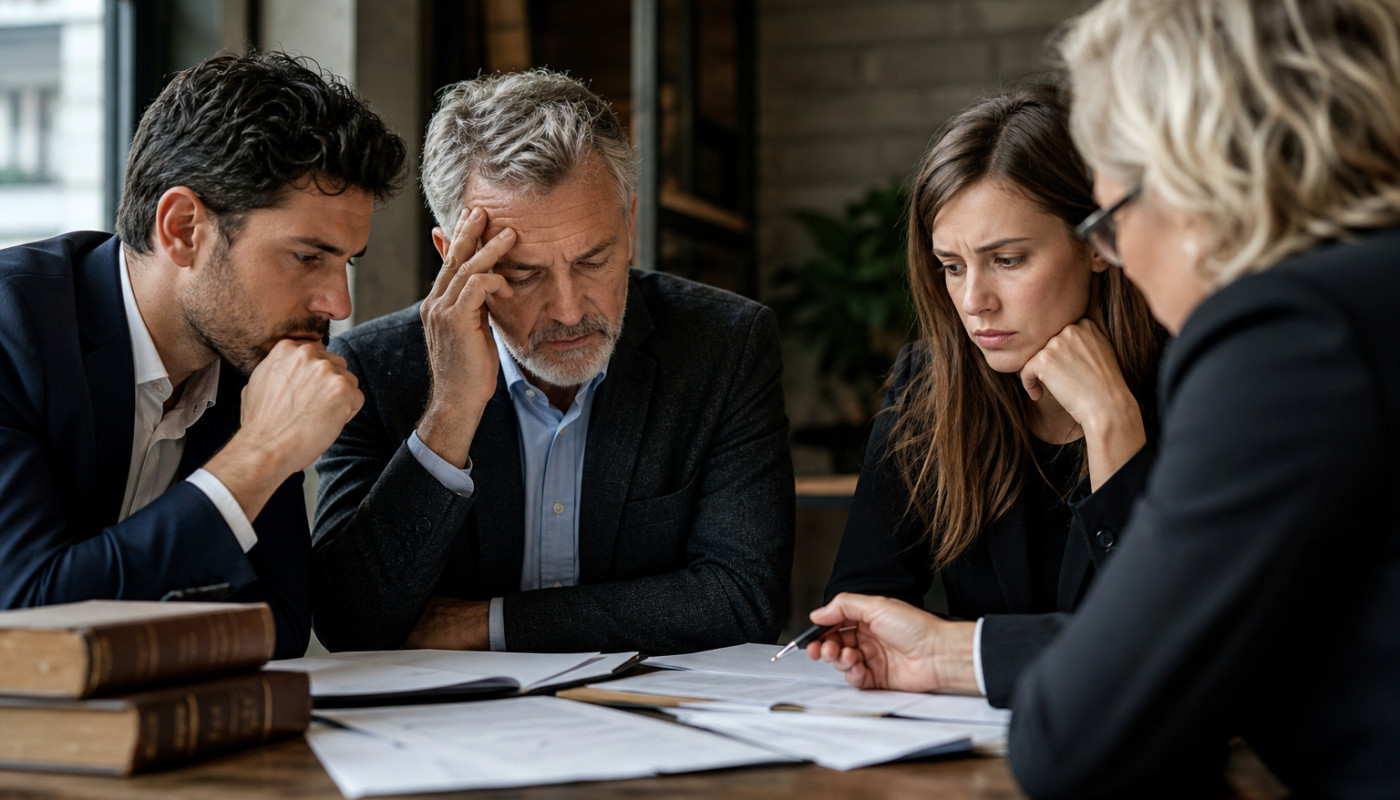
Transmission, décès, conflits d’intérêts : dans bien des PME françaises, le moment de passer le relais ressemble moins à une formalité qu’à une épreuve de vérité. Selon l’Insee, les entreprises familiales pèsent une part majeure du tissu économique, mais la mécanique successorale, elle, ne pardonne pas l’improvisation, réserve héréditaire, droits de mutation, pactes d’associés et valorisation des titres se télescopent, parfois en pleine croissance. Résultat : des héritiers sous tension, et une activité qui peut vaciller en quelques mois.
Héritiers, parts sociales : le choc des réalités
Qui héritera, et surtout, dans quelles proportions ? La question paraît simple, elle devient explosive dès qu’une entreprise est au cœur du patrimoine. En France, le droit successoral repose sur un principe structurant, la réserve héréditaire : une fraction des biens revient obligatoirement aux enfants, quelles que soient les volontés exprimées. Concrètement, avec un enfant, la réserve représente 50 % de la succession, avec deux enfants 66,7 %, avec trois ou plus 75 %, le reste constituant la quotité disponible. Cette architecture, protectrice en théorie, peut se transformer en casse-tête lorsque l’outil de travail ne se partage pas aisément, ou lorsque tous les héritiers n’ont ni l’envie ni la compétence de gérer.
Dans les sociétés, les tensions se cristallisent sur les titres. La transmission de parts de SARL, d’actions de SAS ou de SA obéit à des règles de gouvernance, d’agrément et de majorité, mais elle se heurte aussi au fait brut : à l’ouverture de la succession, les héritiers deviennent titulaires de droits, même si l’entreprise n’a pas été préparée à les accueillir. Une indivision sur des titres peut paralyser les décisions courantes, car il faut des accords pour voter, nommer, vendre, ou simplement valider un investissement. Dans une entreprise où la trésorerie est tendue, quelques semaines d’incertitude suffisent à inquiéter une banque, à perdre un fournisseur stratégique, ou à déclencher des départs parmi les cadres.
Le risque grimpe d’un cran lorsque le dirigeant décède sans organisation claire, ou lorsqu’il a « tout mis » dans l’entreprise. D’un côté, les héritiers réservataires réclament leur part, de l’autre, l’entreprise a besoin de liquidités pour payer des droits de succession, indemniser un cohéritier qui ne veut pas rester associé, ou racheter des parts afin d’éviter un éclatement du capital. Ce tiraillement est fréquent : en l’absence de cash disponible, certains choix deviennent destructeurs, vendre un actif clé, hypothéquer, ou céder à la hâte des titres à un prix décoté. Même lorsque la famille s’entend, le calendrier fiscal, lui, impose sa cadence, avec des droits à régler dans des délais précis, et des intérêts en cas de retard.
La jurisprudence rappelle régulièrement que le « bon sens familial » ne remplace pas une stratégie. Les promesses orales, les usages internes, ou les équilibres tacites ne pèsent pas lourd face à un texte, un statut, ou une clause d’agrément. Dans ce contexte, la question n’est pas seulement de « transmettre », elle est de transmettre sans casser l’outil de travail, en évitant l’indivision subie, la guerre d’experts sur la valorisation, et la dilution progressive du contrôle.
La réserve héréditaire, une règle qui bouscule
On croit souvent qu’un testament règle tout, c’est faux dès qu’il contredit la réserve. En pratique, un dirigeant peut favoriser un enfant repreneur, un conjoint, ou un tiers, mais seulement dans la limite de la quotité disponible. Au-delà, les héritiers réservataires disposent d’une action en réduction, permettant de rétablir leurs droits. Sur le papier, c’est un garde-fou contre les abus, sur le terrain, c’est parfois l’étincelle qui déclenche une procédure longue et coûteuse, avec, en arrière-plan, une entreprise qui doit continuer à produire, vendre et payer ses salariés.
Le cas du conjoint survivant ajoute une couche de complexité. Son niveau de protection dépend du régime matrimonial, de la présence d’enfants communs ou non, et des options offertes par la loi, usufruit sur la totalité, ou pleine propriété sur une fraction. Dans un schéma classique, si le dirigeant laisse des enfants, la combinaison entre les droits du conjoint, ceux des enfants, et la structure du capital peut aboutir à des situations de blocage, surtout si l’usufruit porte sur des titres donnant droit de vote, ou si les statuts encadrent strictement l’entrée d’un nouvel associé.
À cela s’ajoute la question fiscale. Les droits de succession varient selon le lien de parenté et l’abattement applicable, 100 000 euros par enfant et par parent, puis un barème progressif qui monte jusqu’à 45 % en ligne directe. Pour un patrimoine principalement constitué de titres non cotés, la facture peut être lourde, et l’administration fiscale n’attend pas que la famille se mette d’accord sur une valorisation « apaisée ». Certes, des mécanismes existent pour étaler le paiement dans certains cas, mais ils impliquent des conditions, des garanties, et parfois un coût financier non négligeable.
Le dispositif Dutreil constitue, dans beaucoup de transmissions d’entreprises, un levier central, car il peut permettre, sous conditions, une exonération de 75 % de la valeur des titres transmis, puis l’application des droits sur l’assiette résiduelle. Mais ce régime, réputé puissant, est aussi réputé exigeant : engagements de conservation, conditions d’activité éligible, seuils, durée, obligations déclaratives. Un faux pas, une cession anticipée, une mauvaise qualification de l’activité, et l’avantage fiscal peut être remis en cause, avec rappel de droits et intérêts. Pour une PME, cette remise en cause peut devenir un choc de trésorerie, et transformer une transmission anticipée en crise durable.
Dans ce paysage, les familles cherchent des repères concrets, des données de marché, et une lecture claire de leurs options, notamment sur la structuration du capital, la valorisation, et l’anticipation des impacts fiscaux. Pour suivre les tendances, comparer des approches et accéder à des ressources utiles, certains se tournent vers Clearpath Market Hub, afin de mieux situer leurs décisions dans un contexte économique et patrimonial plus large, sans perdre de vue la réalité juridique française.
Quand l’entreprise devient une monnaie d’échange
Une succession difficile ne se résume pas à une querelle d’héritage, elle se traduit souvent par des arbitrages brutaux, où l’entreprise sert à « payer la paix ». Le scénario est connu : un enfant veut reprendre, un autre préfère être indemnisé, un troisième conteste la valorisation, et le conjoint cherche à sécuriser son niveau de vie. Tout le monde a, d’une certaine façon, de bonnes raisons, et pourtant la somme des intérêts individuels peut produire un résultat collectif désastreux : la cession précipitée d’une partie du capital, une dette trop lourde, ou une perte de contrôle au profit d’un acteur extérieur.
Le point de friction majeur, c’est l’évaluation. Pour des titres non cotés, la valeur n’est pas une évidence, elle dépend des méthodes retenues, comparables de marché, multiples d’EBITDA, actualisation des flux, valeur patrimoniale, décotes d’illiquidité et de minorité. Dans une famille, deux experts peuvent défendre des chiffres très éloignés, et chaque écart se paie en millions, ou en ressentiment. Plus l’entreprise est rentable, plus la tentation est forte, pour certains, de « sortir » au meilleur prix, au risque de fragiliser la capacité d’investissement future. À l’inverse, un repreneur familial peut chercher à minimiser la valeur pour rendre l’opération finançable, ce qui nourrit l’accusation d’injustice.
Dans les sociétés, les statuts et pactes d’associés deviennent alors déterminants. Clause d’agrément, préemption, inaliénabilité temporaire, modalités de sortie, mécanismes de valorisation prévus à l’avance : ces dispositifs réduisent l’imprévisibilité, mais ils doivent être rédigés avec précision et cohérence avec le droit des successions. Une clause trop rigide peut provoquer un blocage, une clause trop vague laisse la place à l’interprétation, et l’interprétation mène souvent au juge. Or un contentieux, même s’il se termine par un accord, laisse des traces, il consomme du temps de direction, il abîme l’image auprès des partenaires, et il détourne l’énergie des équipes.
La question du financement est l’autre nœud gordien. Indemniser un héritier sortant suppose des liquidités, via un rachat par la société, par un repreneur, ou par un emprunt. Mais l’endettement a ses limites, surtout dans une période où les taux, même s’ils évoluent, restent un paramètre central dans la capacité de remboursement. Une opération mal calibrée peut transformer une entreprise saine en entreprise sous contrainte, avec des covenants, des échéances serrées, et une marge de manœuvre réduite pour encaisser un retournement conjoncturel. Autrement dit, la succession peut créer un risque systémique à l’échelle de la PME.
Enfin, la dimension humaine ne doit pas être sous-estimée. La transmission réactive parfois des histoires anciennes, rivalités entre frères et sœurs, sentiment de préférence, place du conjoint, reconnaissance du travail fourni dans l’entreprise. Quand ces affects rencontrent des règles juridiques strictes, le dialogue se durcit. La meilleure prévention n’est pas seulement technique, elle consiste aussi à organiser, avant la crise, un cadre de discussion, des règles de gouvernance et une vision partagée du projet d’entreprise.
Anticiper, c’est éviter l’accident industriel
Préparer une transmission, ce n’est pas rédiger un document et passer à autre chose, c’est mener une stratégie à plusieurs étages. D’abord, clarifier les objectifs : conserver l’entreprise dans la famille, privilégier un repreneur identifié, protéger le conjoint, financer l’égalité entre héritiers, ou accepter l’entrée d’un investisseur. Ensuite, traduire ces objectifs en instruments adaptés : donation-partage, pacte Dutreil, réorganisation capitalistique, création d’une holding, mise en place de clauses statutaires, assurance-décès, ou encore mandat à effet posthume dans certains cas. Aucun outil n’est magique, c’est leur articulation qui fait la différence.
La donation-partage, par exemple, permet souvent de figer des valeurs et d’éviter des réajustements ultérieurs, tout en organisant une répartition plus lisible. Elle peut être particulièrement utile lorsque l’un des enfants reprend, car elle offre un cadre pour compenser les autres, sous forme de biens ou de soultes, en limitant les contestations futures. Encore faut-il que les valorisations soient solides, et que le schéma reste finançable pour l’entreprise et pour le repreneur. À l’inverse, une donation mal calibrée, sans marge de sécurité, peut créer une charge insoutenable à terme.
La gouvernance, elle aussi, se prépare. Mettre en place un conseil, formaliser des règles de décision, séparer propriété et management quand c’est possible, et organiser l’information des actionnaires familiaux, tout cela réduit le risque de crise au moment où l’émotion prend le dessus. Dans certaines familles, la charte familiale joue un rôle de boussole : elle n’a pas toujours une force contraignante, mais elle fixe des principes, conditions d’entrée dans l’entreprise, politique de dividendes, règles de sortie, et elle facilite la médiation lorsque le conflit menace.
La dimension fiscale impose enfin une discipline particulière. Le régime Dutreil, lorsqu’il est mobilisé, nécessite un suivi dans la durée, et une documentation rigoureuse. Les déclarations, les engagements, la nature de l’activité, la composition du groupe, tout doit être cohérent. Là encore, l’erreur n’est pas abstraite : une remise en cause se chiffre, et elle intervient parfois au pire moment, après un décès, ou lors d’une cession partielle. Anticiper, c’est aussi prévoir des liquidités, via une assurance, une réserve de trésorerie, ou un montage de financement, afin d’éviter de vendre dans l’urgence.
Au fond, l’enjeu est simple à formuler et difficile à exécuter : protéger la famille, sans sacrifier l’entreprise. Les dirigeants qui s’y prennent tôt conservent des options, peuvent tester des scénarios, et arbitrer avec du temps. Ceux qui attendent la contrainte découvrent que le droit successoral, lui, n’attend jamais.
Une transmission se budgète, dès maintenant
Pour avancer, commencez par un audit patrimonial et juridique, puis demandez une valorisation argumentée des titres, et chiffrée dans plusieurs scénarios. Côté budget, anticipez droits, frais et financement des soultes, et vérifiez l’éligibilité à un Dutreil. Réservez du temps avec notaire et conseils, l’urgence coûte toujours plus cher.
Sur le même sujet
Entreprendre sans fonds propres : mythe ou opportunité réelle ?
La photo métier, un levier concret pour raconter la réalité d’une entreprise

Comment la technologie blockchain révolutionne-t-elle la gestion des contrats ?

Les secrets pour une transition écologique réussie dans votre PME

Stratégies efficaces pour lancer une entreprise post-immigration

Avantages d'une installation rapide pour systèmes d'affichage en entreprise

Quel est le tarif d’un comptable pour une SAS ?

Impact des décisions de faute sur les arrangements financiers post-divorce

Comment les tableaux électriques basse tension optimisent-ils les industries ?
